Domain picatinnyschiene.de kaufen?
Wir ziehen mit dem Projekt
picatinnyschiene.de um.
Sind Sie am Kauf der Domain
picatinnyschiene.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain picatinnyschiene.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **

Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
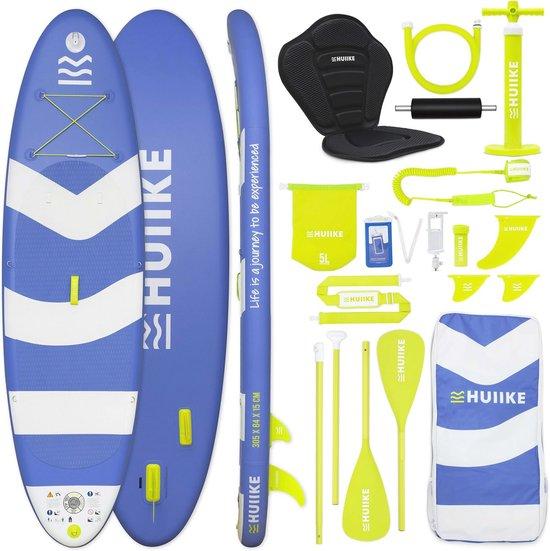
Aufblasbares Paddleboard mit komplettem Zubehörset - für Stabilität und Vielseitigkeit auf dem WasserIdeal zum Wellenreiten, zum entspannten Paddeln, für Yoga oder zum Angeln. Auch für Kinder als schwimmendes Spielzeug geeignet! DESIGN UND HALTBARKEIT Das SUP hat die Maße 305x84x15 cm und kann bis zu 130 kg tragen. Es besteht aus einer luftdichten PVC-Beschichtung und einem hochwertigen Gewebe für zusätzliche Haltbarkeit und zur Vermeidung von Luftlecks. EXZELLENTE STABILITÄT Dank seiner Breite bietet dieses SUP hervorragende Stabilität für alle Altersgruppen. Die EVA-Schaumschicht sorgt für guten Halt und verhindert Ausrutschen - perfekt für jedes Abenteuer. EINZIGARTIGE ERLEBNISSE UND KOMFORT Für ein einzigartiges Erlebnis ist das SUP mit einem Befestigungspunkt für Kameras und einer 5-Liter-wasserdichten Tasche für Ihre Sachen ausgestattet. Der mitgelieferte Rucksack erleichtert den Transport. BEREIT FÜR DAS ABENTEUER Dieses SUP ist perfekt für Wassersportaktivitäten auf See, Flüssen oder Seen.635,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FoxESS EQ3300-S Batteriemodul 3,2 kWh - Speicher Erweiterung - 0% MwSt. (gem. § 12 Abs. 3 UStG)Fox ESS EQ3300-S Erweiterungsmodul-3,2 kWh für Ihren Hochvoltspeicher Das Fox ESS EQ3300-S Speichermodul ist eine leistungsstarke und flexible Erweiterungseinheit, die speziell für die Kombination mit dem EQ3300-M Master-Modul entwickelt wurde. Mit einer nutzbaren Speicherkapazität von 3,2 kWh eignet es sich perfekt, um Ihre bestehende Speicherlösung flexibel zu vergrößern und so mehr selbst erzeugten Solarstrom im eigenen Haushalt zu nutzen. Mehr Kapazität für Ihren wachsenden Energiebedarf Ein einzelnes Master-Modul kann mit bis zu fünf Fox ESS EQ3300-S Speichermodulen ergänzt werden. Dadur...949,00 €*Versand: 39,90 €Sichere Weiterleitung zum Anbieter
-
Sungrow SMR032 3,2 kWh Speichermodul Batteriespeicher Erweiterung V13 - 0% MwSt. (gem. § 12 Abs. 3 UStG)Sungrow SMR032 (SBR032) Speichermodul-3,2 kWh Batterieerweiterung Das Sungrow SBR032 Speichermodul ist ein flexibler Baustein für Ihr intelligentes Energiemanagement. Mit diesem 3,2-kWh-Modul passen Sie die Kapazität Ihrer Photovoltaikanlage optimal an einen steigenden Energiebedarf an. So optimieren Sie Ihren Eigenverbrauch nachhaltig, reduzieren Ihre Netzabhängigkeit und senken Ihre Stromkosten im privaten oder kommerziellen Bereich. Modulare Erweiterbarkeit durch intelligentes Design Ihre Energieanforderungen ändern sich? Kein Problem. Das Sungrow SBR-System ist modular aufgebaut und wächs...989,00 €*Versand: 39,90 €Sichere Weiterleitung zum Anbieter


-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **

Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Ustg:
-
Gymnastik-Springbrett - Stabilität und Vielseitigkeit - RotDas Gymnastik-Springbrett ist die ideale Trainingshilfe für junge Athleten und Anfänger, die ihre Sprungfähigkeiten verbessern möchten. Mit den Maßen 80 x 50 x 19 cm bietet es die nötige Stabilität und Elastizität, um die Technik beim Abspringen und Landen zu optimieren. Dieses vielseitige Trainingsgerät eignet sich perfekt für den Einsatz zu Hause, im Fitnessstudio oder im Freien. Es kann verwendet werden, um die Sprungtechnik zu üben, das Gleichgewicht zu verbessern oder als Teil eines umfassenden Trainingsprogramms für Leichtathletik, Tumbling oder Hindernisläufe. Ausgestattet mit zwei starken Stahlfedern bietet das Springbrett hervorragende Elastizität, die dabei hilft, höher und weiter zu springen. Die langlebige Bauweise aus dickem Holz und hochwertigem Filz macht dieses Gerät zu einem verlässlichen Partner für ernsthafte Trainingseinheiten. Machen Sie den ersten Schritt zu besseren Leistungen mit diesem professionellen Springbrett. Lieferumfang: 1 Gymnastik-Springbrett.418,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hoymiles 'HB-4020-S (Erweiterung)'(0% MwSt §12 III UstG)Hersteller: Hoymiles Produktserie: HiBattery 4020 X Modell: HB-4020-S Produkttyp: Erweiterungsbatterie Batterietechnologie: Lithium-Eisenphosphat (LFP) Nennenergie: 4.020 Wh Speicherkapazität: 4,02 kWh Nennkapazität: 314 Ah Nennspannung: 12,8 V Spannungsbereich: 11,2 bis 14,6 V Batterielebensdauer: mindestens 8.000 Zyklen bei 70 % SOH Nenn-Ladeleistung: 2.000 W Nenn-Entladeleistung: 2.000 W Maximale Ladeleistung: 2.000 W Maximale Entladeleistung: 2.000 W Erweiterbare Gesamtkapazität des HiBattery-Systems: bis 16 kWh Abmessungen: 520 × 275 × 199 mm Gewicht: 35 kg Betriebstemperaturbereich: −20 bis +55 °C Zulässige Luftfeuchtigkeit: 5 bis 100 % Maximale Einsatzhöhe: 4.000 m Kühlung: Natürliche Konvektion Schutzart: IP66 Installation: Stapelbares Erweiterungsmodul Temperaturfunktion: Automatische Heizfolie bei Temperaturen unter 0 °C Kompatibilität: Hoymiles HiBattery HB-4020-X Master-Einheit662,80 €*Versand: 89,90 €Sichere Weiterleitung zum Anbieter
-
Aufblasbares Paddleboard mit komplettem Zubehörset - für Stabilität und Vielseitigkeit auf dem WasserIdeal zum Wellenreiten, zum entspannten Paddeln, für Yoga oder zum Angeln. Auch für Kinder als schwimmendes Spielzeug geeignet! DESIGN UND HALTBARKEIT Das SUP hat die Maße 305x84x15 cm und kann bis zu 130 kg tragen. Es besteht aus einer luftdichten PVC-Beschichtung und einem hochwertigen Gewebe für zusätzliche Haltbarkeit und zur Vermeidung von Luftlecks. EXZELLENTE STABILITÄT Dank seiner Breite bietet dieses SUP hervorragende Stabilität für alle Altersgruppen. Die EVA-Schaumschicht sorgt für guten Halt und verhindert Ausrutschen - perfekt für jedes Abenteuer. EINZIGARTIGE ERLEBNISSE UND KOMFORT Für ein einzigartiges Erlebnis ist das SUP mit einem Befestigungspunkt für Kameras und einer 5-Liter-wasserdichten Tasche für Ihre Sachen ausgestattet. Der mitgelieferte Rucksack erleichtert den Transport. BEREIT FÜR DAS ABENTEUER Dieses SUP ist perfekt für Wassersportaktivitäten auf See, Flüssen oder Seen.635,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Ähnliche Suchbegriffe für Ustg
-
FoxESS EQ3300-S Batteriemodul 3,2 kWh - Speicher Erweiterung - 0% MwSt. (gem. § 12 Abs. 3 UStG)Fox ESS EQ3300-S Erweiterungsmodul-3,2 kWh für Ihren Hochvoltspeicher Das Fox ESS EQ3300-S Speichermodul ist eine leistungsstarke und flexible Erweiterungseinheit, die speziell für die Kombination mit dem EQ3300-M Master-Modul entwickelt wurde. Mit einer nutzbaren Speicherkapazität von 3,2 kWh eignet es sich perfekt, um Ihre bestehende Speicherlösung flexibel zu vergrößern und so mehr selbst erzeugten Solarstrom im eigenen Haushalt zu nutzen. Mehr Kapazität für Ihren wachsenden Energiebedarf Ein einzelnes Master-Modul kann mit bis zu fünf Fox ESS EQ3300-S Speichermodulen ergänzt werden. Dadur...949,00 €*Versand: 39,90 €Sichere Weiterleitung zum Anbieter
-
Sungrow SMR032 3,2 kWh Speichermodul Batteriespeicher Erweiterung V13 - 0% MwSt. (gem. § 12 Abs. 3 UStG)Sungrow SMR032 (SBR032) Speichermodul-3,2 kWh Batterieerweiterung Das Sungrow SBR032 Speichermodul ist ein flexibler Baustein für Ihr intelligentes Energiemanagement. Mit diesem 3,2-kWh-Modul passen Sie die Kapazität Ihrer Photovoltaikanlage optimal an einen steigenden Energiebedarf an. So optimieren Sie Ihren Eigenverbrauch nachhaltig, reduzieren Ihre Netzabhängigkeit und senken Ihre Stromkosten im privaten oder kommerziellen Bereich. Modulare Erweiterbarkeit durch intelligentes Design Ihre Energieanforderungen ändern sich? Kein Problem. Das Sungrow SBR-System ist modular aufgebaut und wächs...989,00 €*Versand: 39,90 €Sichere Weiterleitung zum Anbieter
-
OEM Monitorständer, Dual-screen-kompatibilität, Vollbewegliche Anpassung, Matte Kohlenstoffflexible ansicht : passen sie ihren bildschirm mühelos an, um den perfekten winkel für komfortables sehen zu finden, was ihre produktivität und ihren komfort steigert. langlebige konstruktion : hergestellt aus hochwertigen materialien, bietet dieser desktop-ständer zuverlässige unterstützung und langlebigkeit, sodass er der täglichen nutzung standhält. stilvolles aussehen : das moderne aluminium-finish sieht nicht nur großartig aus, sondern trägt auch dazu bei, ihren arbeitsplatz mit integriertem kabelmanagement organisiert zu halten. kompaktes design : seine platzsparende struktur ermöglicht es ihnen, ihren arbeitsbereich zu maximieren, wodurch es eine großartige ergänzung für jedes zuhause oder büro ist. einfache montage : entwickelt für eine einfache installation, enthält es verschiedene befestigungsoptionen, um sich an unterschiedliche schreibtischstile anzupassen, sodass sie schnell loslegen können. Spezifikation: material: aluminiumlegierung und kaltgewalzter stahl maximale belastung: 9 kg pro bildschirm standard vesakompatibilität: 75x75 mm, 100x100 mm bildschirmgrößenkompatibilität: 10" bis 27" drehung: 360° neigungsverstellung: 85° bis +30° schwenkverstellung: 180° aufrechte hebedistanz: 10" (260 mm) installationsart: tischklemme oder durchführungsbefestigung Die von Ihnen gekaufte Variante ist: matte Kohlenstoff200,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.